

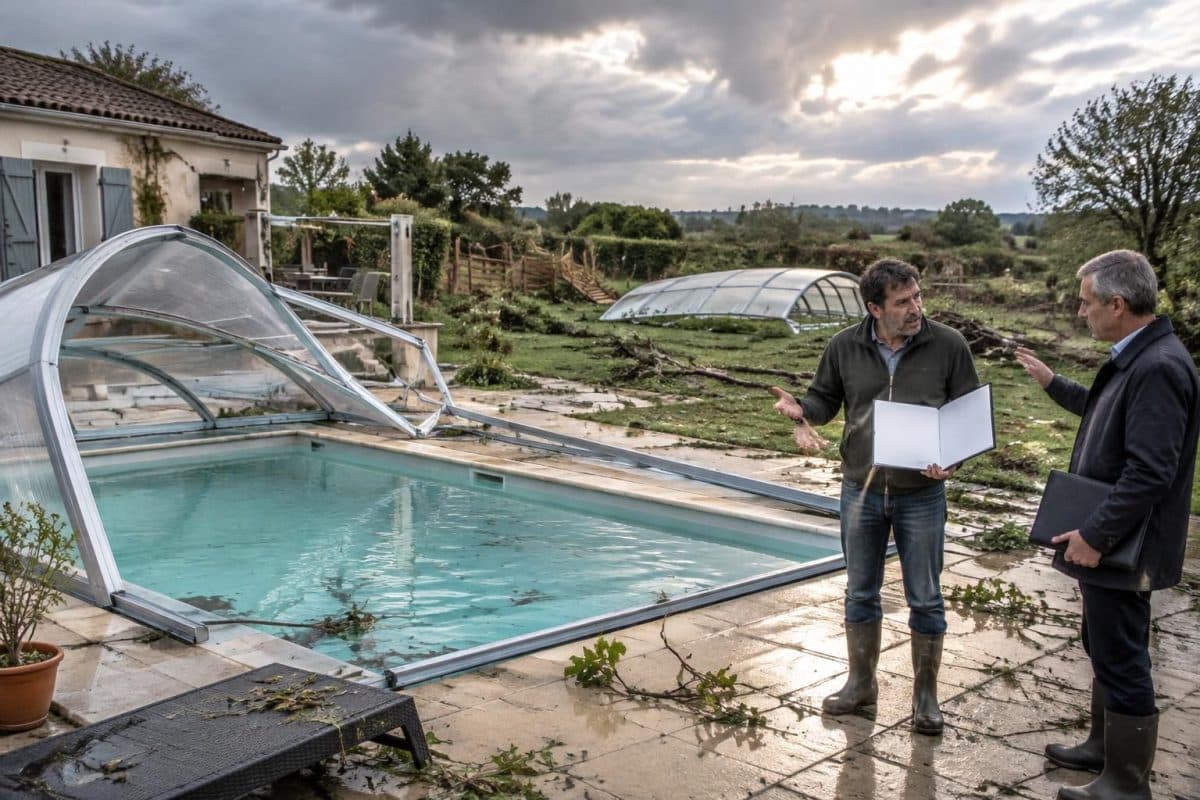
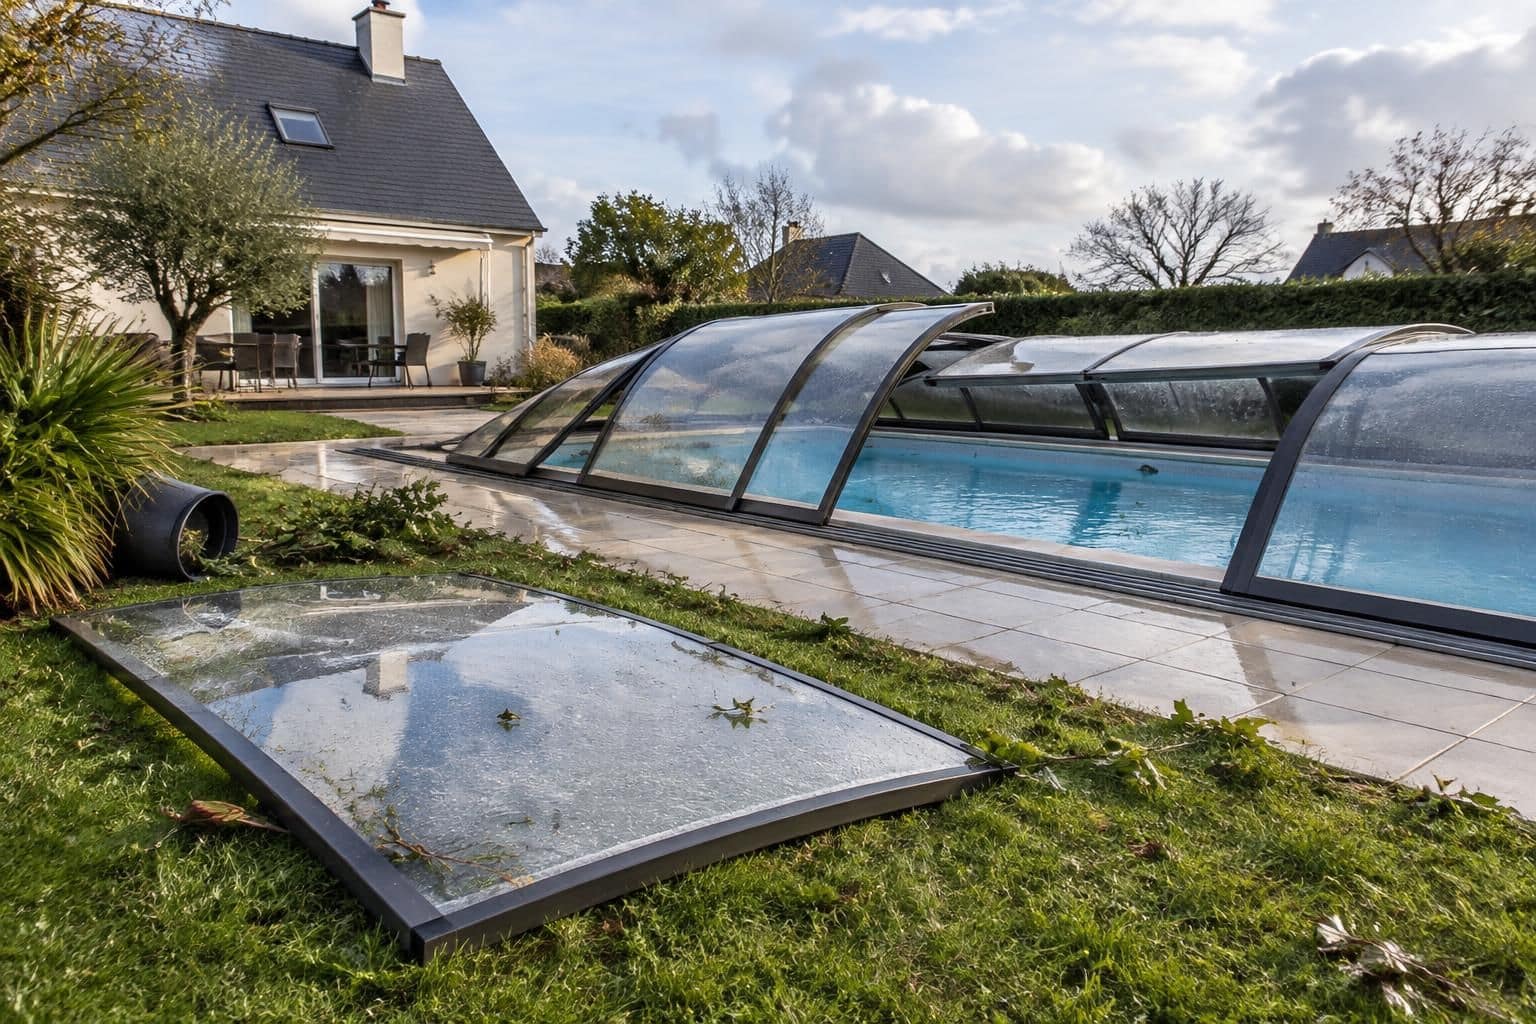
Au lendemain d’une tempête, un panneau d’abri de piscine repose sur la pelouse, un autre s’est déplacé sur ses rails et le bassin se retrouve à découvert. Le propriétaire pense déclarer les dégâts comme ceux d’une toiture arrachée ; l’assureur, lui, répond que l’installation extérieure n’est pas automatiquement couverte. Ce décalage tient à une distinction décisive : la garantie tempête protège généralement le bâtiment principal, tandis qu’un abri de piscine doit souvent être mentionné au contrat pour ouvrir droit à indemnisation.
Le refus ne signifie pas nécessairement que toute démarche est inutile. Il faut vérifier les garanties souscrites, décrire précisément le sinistre, conserver les preuves avant de déplacer les éléments et respecter le délai de déclaration prévu. Un fil conducteur permet de comprendre les étapes : après un vent violent, Marc découvre son abri télescopique endommagé et doit déterminer si son assurance habitation couvre cet équipement. La réponse dépend moins de l’apparence de l’abri que de la façon dont le contrat le définit.
Après la tempête, l’abri de piscine n’est pas automatiquement couvert comme une toiture
Dans les premières minutes, Marc voit un panneau transparent couché dans le jardin et plusieurs autres de travers. Son regard va naturellement vers le toit de la maison : si une rafale a pu arracher une partie de la toiture, pourquoi l’abri qui protège la piscine ne serait-il pas traité de la même manière ? La différence se trouve dans le statut de chaque élément, pas dans l’intensité du vent ni dans l’importance des dégâts matériels.
La garantie tempête est prévue dans les contrats d’assurance couvrant les dommages d’incendie, conformément à l’article L122-7 du Code des assurances. Elle s’applique aux dommages causés par le vent au bâtiment principal, par exemple des tuiles arrachées ou un arbre tombé sur la maison. France Assureurs rappelle également que la cave est couverte automatiquement dans ce cadre ; pour les dépendances et les installations extérieures, il faut vérifier les dispositions du contrat.
La toiture fait corps avec la maison : elle protège le bâtiment et relève de la couverture de celui-ci. Un abri de piscine, même imposant et même solidement installé, constitue généralement un équipement distinct. L’assureur peut donc reconnaître que la tempête a endommagé la maison tout en refusant d’appliquer la même garantie à l’abri, si celui-ci n’est pas inclus dans les biens assurés.
Cette distinction explique le refus auquel Marc se heurte au téléphone. Il avait déclaré « le toit de la piscine arraché », mais l’interlocuteur lui demande s’il s’agit d’une toiture intégrée à un bâtiment ou d’un abri posé autour du bassin. Le vocabulaire n’est pas un détail : une déclaration précise aide l’assureur à consulter la bonne garantie et évite de donner l’impression que le sinistre concerne un bien différent de celui réellement endommagé.
Un refus oral n’est toutefois pas la fin du dossier. Marc doit demander la décision par écrit et la clause invoquée, puis comparer cette réponse aux conditions particulières et générales de son assurance habitation. Si l’abri est expressément déclaré ou si une garantie couvrant les aménagements extérieurs s’applique, il peut demander un réexamen en joignant les justificatifs pertinents. La première question n’est donc pas seulement « le vent était-il violent ? », mais « quel bien le contrat assure-t-il exactement ? »
Pour les propriétaires qui aménagent leur jardin par étapes, cette vérification est particulièrement utile : la piscine, puis son abri, peuvent avoir été installés après la souscription initiale. Un projet d’aménagement extérieur, comme ceux présentés dans un dossier sur la piscine et ses équipements, rappelle qu’un nouvel équipement mérite aussi une mise à jour administrative. Avant même de contester le refus d’indemnisation, il faut donc identifier la place exacte de l’abri dans le contrat.
Pourquoi l’assureur distingue un abri de piscine d’un toit
Pour comprendre le refus, il faut regarder comment l’assurance classe les biens. Le bâtiment principal désigne la maison et ses éléments constitutifs ; les dépendances, annexes et aménagements extérieurs peuvent relever d’une catégorie différente. Un abri de piscine est souvent considéré comme une installation extérieure, au même titre qu’une véranda, un abri de jardin ou certaines clôtures. Il ne devient pas automatiquement une partie de l’habitation parce qu’il est fixé au sol ou qu’il protège un équipement de valeur.
Marc avait fait poser son abri plusieurs années après l’achat de la maison. À l’époque, il avait comparé les modèles, choisi un système télescopique et fait installer des rails autour du bassin. En revanche, il n’avait pas pensé à informer son assureur. Son contrat continuait donc de décrire une propriété sans cette nouvelle installation : le jardin avait changé, mais le dossier d’assurance, lui, était resté figé.
Ce cas est fréquent. La piscine est parfois déclarée, tandis que son abri ne l’est pas ; ailleurs, le contrat mentionne une piscine sans préciser si ses équipements fixes sont inclus. Les termes varient d’un assureur à l’autre. Une garantie « dépendances » peut couvrir certains bâtiments annexes sans prendre en charge les aménagements non clos, alors qu’une option consacrée aux équipements extérieurs peut prévoir des règles différentes. Il faut lire les définitions et les limites, pas se fier uniquement au nom séduisant d’une formule.
La matérialité de l’installation peut néanmoins nourrir l’examen du dossier. L’abri est-il posé sur des rails scellés ? Est-il fixé à demeure ? S’agit-il d’un modèle amovible ou d’une structure permanente ? Ces caractéristiques aident à décrire le bien et à comprendre le dommage, mais elles ne remplacent pas la mention contractuelle. Même une structure robuste ne bénéficie pas automatiquement de la garantie applicable à la toiture de la maison.
Au moment de déclarer le sinistre, Marc choisit donc une formulation factuelle : « abri télescopique de piscine, composé de plusieurs panneaux, dont deux déplacés et un endommagé après un vent violent ». Il évite de dire que « le toit s’est envolé », car cette expression pourrait orienter l’analyse vers la couverture du bâtiment principal. Il joint le numéro de contrat et demande quelle garantie correspond à ce type d’installation.
La réponse de l’assureur doit être confrontée au texte exact du contrat, notamment aux conditions particulières où figurent les biens déclarés. Si une clause est ambiguë, il peut demander une explication écrite plutôt que de tirer seul une conclusion. La catégorie administrative du bien et sa description précise pèsent autant que sa taille ou son mode de fixation. Une fois cette distinction comprise, le propriétaire peut se concentrer sur deux urgences pratiques : préserver les preuves et déclarer dans les délais.
Photos, mesures de sécurité et délai de déclaration du sinistre
Après avoir découvert les panneaux déplacés, le réflexe de Marc est de les relever pour libérer la pelouse. Il s’arrête toutefois avant d’intervenir : les photographies doivent montrer l’état des lieux avant tout déplacement ou rangement. Elles établissent où se trouvaient les éléments, quelles parties sont tordues et dans quel état étaient les rails après le passage de la tempête. Sans ces images, l’assureur ne dispose que d’un récit, parfois difficile à vérifier une fois le jardin remis en ordre.
Marc commence par une vue d’ensemble, prise depuis plusieurs endroits du jardin. Il photographie ensuite chaque panneau abîmé, les fixations, les rails et les éventuelles traces sur le sol, en alternant plans rapprochés et vues plus larges. Une courte séquence vidéo peut compléter les images si elle montre clairement la disposition des éléments, mais elle ne remplace ni les photos nettes ni une description écrite. Il conserve aussi les clichés originaux, sans les recadrer ni les retoucher.
Les preuves ne se limitent pas à l’abri. Si des branches, des objets ou des débris ont été projetés dans la zone, Marc les documente avant de les retirer, à condition que cela ne présente aucun danger. Il note la date et l’heure de la découverte, les conditions météo observées et les dommages éventuels au bassin ou aux équipements voisins. Un historique d’entretien, une facture d’installation ou des photos prises avant le sinistre peuvent également aider à établir l’état antérieur de la structure.
Une fois les preuves recueillies, la sécurité passe en premier. Un panneau instable peut tomber, un rail déformé peut accrocher ou une partie de la structure peut menacer de se déplacer encore. Marc balise la zone et suit les conseils de son assureur ou d’un professionnel avant de manipuler des éléments lourds. Les mesures de sauvegarde servent à éviter l’aggravation des dégâts matériels ; elles ne doivent pas retarder les premières photos, mais elles ne doivent jamais être sacrifiées au seul souci de préserver un dossier.
Le Code des assurances prévoit que le délai de déclaration ne peut pas être inférieur à cinq jours ouvrés pour ce type de sinistre. Le contrat peut accorder davantage de temps ; il faut vérifier les conditions applicables et ne pas attendre le dernier moment. Marc prévient son assureur dès qu’il a réuni les éléments essentiels, puis complète son dossier si des pièces manquent. Une déclaration rapide peut se faire par le canal indiqué au contrat, en gardant une copie de l’envoi et un accusé de réception.
Sa déclaration distingue clairement les faits, les dommages visibles et les questions encore en attente d’expertise. Il n’affirme pas que l’intégralité de l’installation est détruite si seuls certains panneaux semblent touchés ; il indique ce qui est observable et précise qu’une vérification technique est nécessaire. Des photos prises avant rangement et une déclaration envoyée dans le délai protègent la crédibilité du dossier, sans garantir à elles seules l’indemnisation.
Relire son assurance habitation avant que le vent ne frappe
Une vérification faite par temps calme laisse davantage de choix qu’une lecture précipitée après la tempête. Marc sort ses conditions particulières et cherche les rubriques consacrées à la piscine, aux dépendances, aux équipements extérieurs ou aux biens immobiliers annexes. Il ne s’arrête pas à la page qui résume les garanties : les définitions, exclusions, plafonds et franchises figurent parfois dans les conditions générales ou dans une option spécifique.
Il vérifie notamment si l’abri de piscine est nommé, si la couverture concerne seulement les dommages causés par le vent ou si d’autres garanties sont prévues, et si une limite de valeur s’applique. Une formulation comme « aménagements extérieurs » mérite d’être clarifiée : elle peut recouvrir certains biens et en exclure d’autres. Un appel au conseiller, suivi d’une confirmation écrite, permet d’éviter de découvrir au moment du sinistre que les deux parties ne donnaient pas le même sens à une expression.
La mise à jour est d’autant plus importante lorsque le jardin évolue. Une piscine installée après la signature du contrat, puis un abri ajouté ultérieurement, modifient la valeur et la composition des biens à assurer. Marc demande à son assureur si l’installation doit être inscrite séparément, quelle valeur déclarer et quelles pièces fournir. Une facture, les caractéristiques du modèle, les informations sur la fixation et quelques photographies de l’équipement en bon état peuvent faciliter cette démarche.
Le même réflexe vaut pour une véranda, une clôture maçonnée ou un abri de jardin. Chacun de ces équipements peut être soumis à une garantie différente, avec des plafonds ou des exclusions propres. Il est aussi utile de conserver dans un dossier numérique le numéro de contrat, les coordonnées du conseiller, les factures et les photos datées. Si le vent endommage plusieurs éléments lors d’un même épisode, cette organisation évite de chercher les informations au milieu des débris.
Le prix de la couverture ne doit pas être le seul critère. Marc compare aussi la franchise, les exclusions relatives aux structures non conformes, les conditions d’entretien et la méthode d’indemnisation. Une garantie peut être présente tout en laissant une somme importante à la charge du propriétaire, ou prévoir une valeur maximale insuffisante pour remplacer un abri haut de gamme. La question utile est donc concrète : après une rafale, le contrat permettra-t-il de réparer ou de remplacer l’installation dans des conditions acceptables ?
Cette vérification ne demande pas de prévoir chaque incident météo. Elle consiste à faire correspondre la réalité du logement à la description contractuelle, surtout après des travaux ou un achat important. Un équipement extérieur mentionné noir sur blanc est plus facile à faire examiner qu’un bien découvert pour la première fois lors d’une déclaration. Si un refus survient malgré cette précaution, l’étape suivante sera d’examiner les motifs et les éléments techniques du dossier.
Expertise d’assurance, indemnisation et recours en cas de refus
Après la déclaration, l’assureur vérifie d’abord si l’abri est couvert, puis examine la cause et l’étendue des dommages. Selon le montant et les circonstances, il peut demander des justificatifs complémentaires ou organiser une expertise d’assurance. L’expert observe la structure, les fixations, les panneaux, les rails et les traces laissées par le vent. Il peut aussi comparer l’état constaté aux factures, aux photos antérieures et aux informations inscrites dans le contrat.
Marc prépare la visite en classant les documents par thème : contrat, déclaration, photographies, facture d’achat, preuve d’installation et éventuels devis. Il note les éléments qu’il souhaite montrer sans présenter comme certaine une cause qui n’a pas encore été établie. Si un panneau a été déplacé pour sécuriser le jardin, il explique quand et pourquoi, et fournit les photos prises avant l’intervention. Cette chronologie aide à distinguer les dégâts provoqués par la tempête des dommages apparus pendant les opérations de mise en sécurité.
L’examen peut porter sur plusieurs questions : l’abri était-il déclaré ? Les éléments étaient-ils correctement fixés et entretenus ? Le vent constitue-t-il bien la cause des dégâts observés ? Des clauses précises limitent-elles la couverture ? L’expertise ne se résume donc pas à constater qu’un panneau est cassé ; elle rapproche les circonstances du sinistre des garanties souscrites. Marc demande une copie des conclusions ou, à tout le moins, une explication écrite des points qui fondent la décision.
Si le contrat couvre l’abri, l’indemnisation peut dépendre d’un devis et de la méthode prévue pour calculer la valeur du bien. France Assureurs indique que les dommages aux bâtiments sont généralement évalués sur la base du coût de reconstruction, sous réserve des limites du contrat et de la validation des réparations. Il faut donc transmettre un devis détaillé avant de lancer des travaux coûteux, et vérifier que le montant déclaré pour l’installation correspond à sa valeur réelle.
Si l’assureur refuse, Marc demande les raisons précises, la clause appliquée et les éléments sur lesquels repose l’analyse. Il peut répondre en joignant une copie du passage pertinent de son contrat, des preuves de déclaration antérieure ou des photos qui éclairent la configuration de l’abri. Une contestation utile reste factuelle : elle ne consiste pas seulement à répéter que la tempête était forte, mais à montrer pourquoi le bien devrait entrer dans la garantie ou pourquoi le motif avancé ne correspond pas aux documents.
Lorsque le désaccord persiste, le propriétaire peut utiliser la procédure de réclamation indiquée par son assureur, puis saisir le médiateur compétent si les conditions sont réunies. En cas de litige d’assurance complexe ou d’enjeu financier important, un conseil juridique peut aider à apprécier les clauses et les démarches possibles. Il est préférable de conserver chaque courrier, devis, compte rendu et preuve d’envoi : une chronologie solide facilite l’examen du dossier autant qu’elle évite les discussions circulaires.
Une fois les réparations terminées, Marc fait actualiser son contrat avec la valeur et les caractéristiques du nouvel abri. Il conserve les factures et les photos de l’installation réparée, afin que le prochain épisode de vent ne le ramène pas au même point de départ. L’expertise détermine ce qui s’est produit ; le contrat détermine ce qui peut être indemnisé.

Stéphanie Valensio est la plume créative derrière les univers inspirants de Décors et Bains. Son amour pour la création et les belles matières est né très tôt, au fil des moments passés à observer les gestes précis et patients de proches artisans, capables de transformer des objets simples en véritables sources d’émotion et de bien-être.
Aujourd’hui, Stéphanie cultive une passion pour les intérieurs doux, les textures naturelles, les céramiques, le linge de maison et les petits rituels qui rendent le quotidien plus beau. Entre la rédaction d’articles, la recherche d’ambiances, la préparation de mises en scène et la capture de la lumière idéale, elle explore sans cesse de nouvelles façons de sublimer la salle de bain et les espaces de vie.