

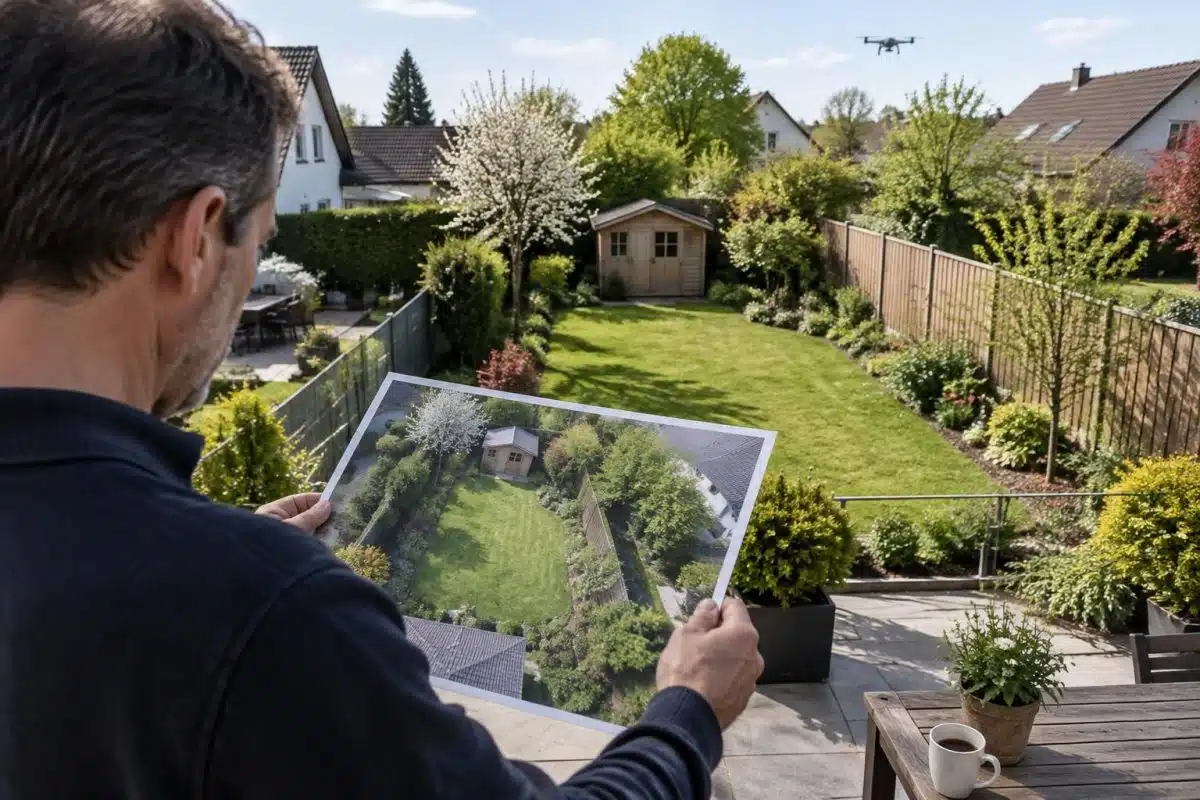
Un abri de jardin assemblé en quelques heures, un samedi de printemps, paraît souvent trop modeste pour attirer l’attention. Installé au fond du terrain, derrière une haie ou près d’un cabanon déjà présent, il semble parfois se fondre dans le décor. Pourtant, lorsqu’il est clos, couvert et dépasse certains seuils, il relève de règles d’urbanisme et peut entraîner des démarches fiscales distinctes.
Trois ans plus tard, une photo aérienne peut remettre le sujet sur la table : les images comparées au cadastre servent à repérer des constructions qui ne figurent pas dans les déclarations. Le cliché ne constitue pas, à lui seul, une décision de taxation ou une preuve de toutes les caractéristiques du bâtiment, mais il peut déclencher des vérifications. Pour un propriétaire, mieux vaut donc connaître les règles, les délais et les voies de régularisation avant que le courrier n’arrive.
Abri de jardin repéré trois ans plus tard : pourquoi la photo aérienne relance le dossier
Le scénario commence souvent par un achat ordinaire. Au printemps, un kit est livré sur une palette ; le montage le samedi mobilise deux personnes, quelques outils et une partie de l’après-midi. Le nouvel abri, d’environ 9 m² dans cet exemple, est posé au fond du terrain afin de libérer le garage. Le propriétaire ne fait aucune démarche, persuadé qu’une petite construction éloignée de la maison ne sera ni visible ni importante aux yeux de l’administration.
Cette impression de discrétion a changé avec l’usage croissant des vues aériennes. Le programme public appelé « Foncier innovant » s’appuie sur des outils d’analyse d’images pour repérer des éléments bâtis susceptibles de manquer aux bases cadastrales. Une détection algorithmique n’équivaut pas à un jugement automatique : elle aide les services à sélectionner des situations à examiner, puis les informations peuvent être vérifiées et rapprochées des dossiers existants.
Un toit visible n’explique pas toute la situation
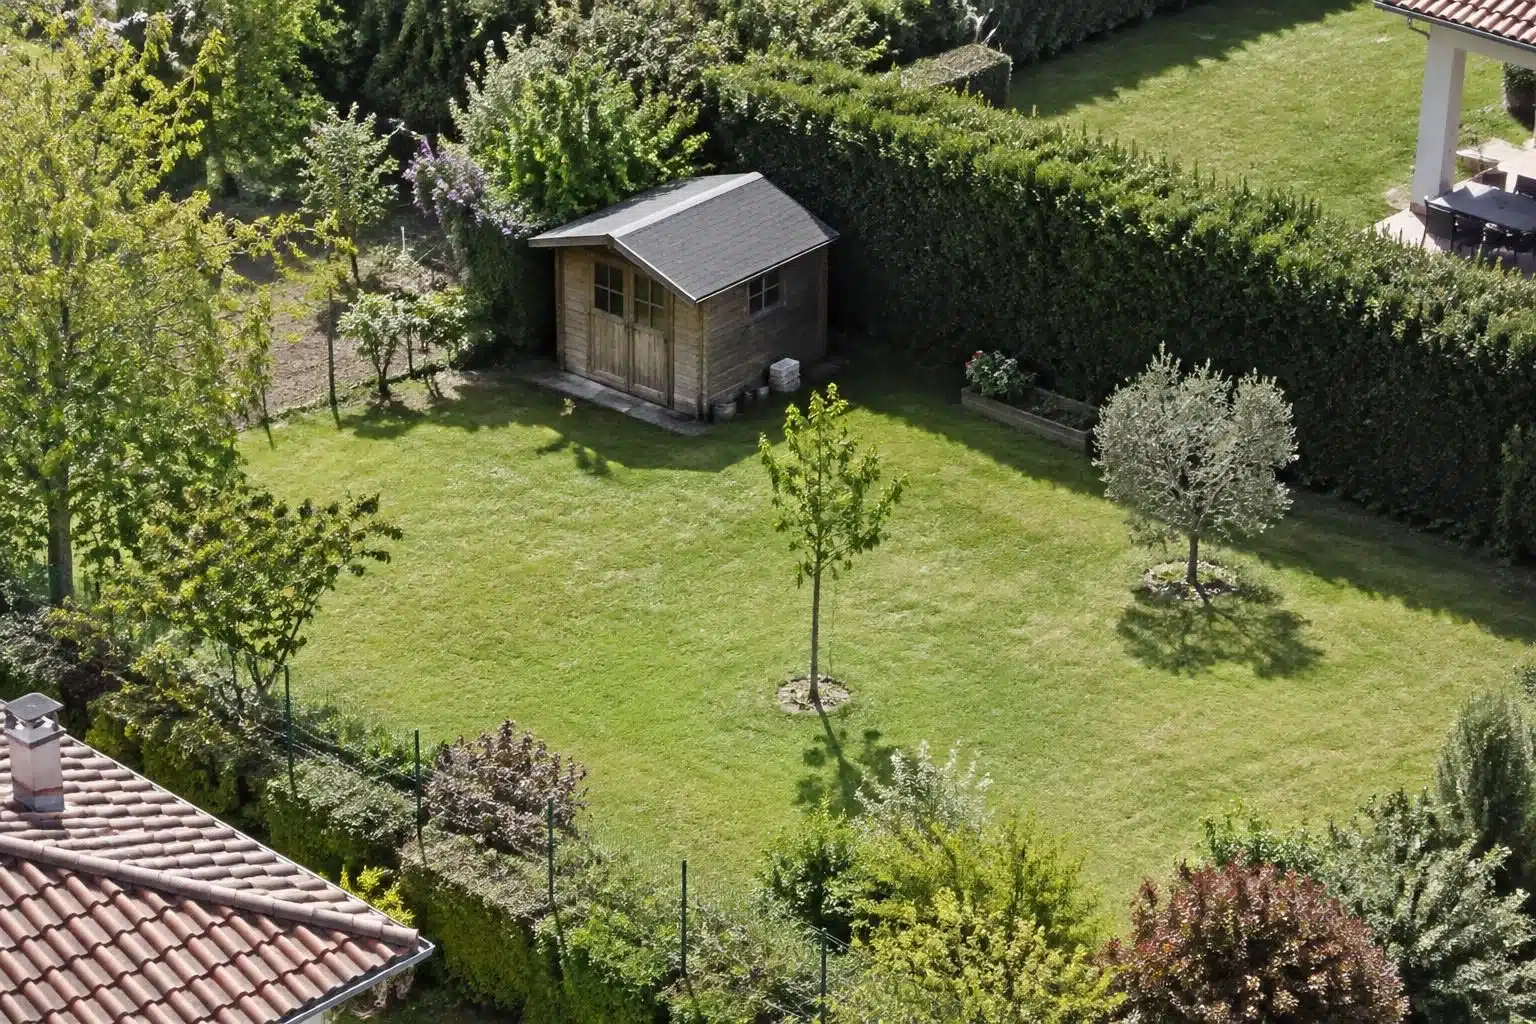
Une photo aérienne peut montrer un toit, une emprise au sol et parfois l’évolution d’une parcelle entre deux prises de vue. Elle ne permet pas nécessairement de connaître la hauteur intérieure, la date exacte d’achèvement, le caractère clos de l’abri ou la surface réglementaire. Ces éléments comptent pourtant pour déterminer quelles formalités s’appliquent. Une image est donc un point de départ pour le contrôle, pas toujours la réponse complète.
Imaginons Claire, qui a installé un abri en 2023. En 2026, un rapprochement entre une image récente et le cadastre fait apparaître une construction absente des informations disponibles. L’administration peut alors lui demander des précisions ou l’inviter à déclarer la dépendance. Le fait que trois ans se soient écoulés ne suffit pas à rendre le dossier caduc : selon les règles de reprise applicables, une taxe peut encore être réclamée jusqu’au 31 décembre de la sixième année suivant l’achèvement.
Pour un bâtiment achevé au printemps 2023, l’échéance indiquée par cette règle serait le 31 décembre 2029. La date retenue est celle où la construction est en état d’être utilisée, et non nécessairement le jour de l’achat du kit ou celui où les dernières décorations ont été posées. Bon de livraison, facture et photographies datées peuvent aider à établir la chronologie.
Le fond du terrain protège des regards depuis la rue, pas du repérage aérien. La vraie question n’est donc pas de savoir si le toit se distingue sur une image, mais si la construction respecte les règles et si elle a été correctement déclarée.
Réglementation d’un abri de jardin : les seuils qui changent les démarches
Avant de calculer une taxe ou de remplir un formulaire, il faut décrire précisément l’abri. Les critères déterminants ne se résument pas à son nom commercial : une « cabane », un « coffre de rangement » ou un « atelier » peuvent être appréciés selon leurs caractéristiques réelles. Pour les règles évoquées ici, un espace clos et couvert de plus de 5 m² et dont la hauteur dépasse 1,80 m entre dans le champ des constructions susceptibles d’être taxées. Il faut aussi vérifier les règles d’urbanisme applicables à la parcelle.
Mesurer la surface utile au bon endroit
La surface de plancher se calcule à partir des surfaces closes et couvertes, avec une hauteur sous plafond supérieure à 1,80 m, en tenant compte des règles de mesure prévues par le code de l’urbanisme. Pour la taxe d’aménagement, la surface taxable est également déterminée selon des règles spécifiques, notamment au nu intérieur des façades. Les débords de toit ouverts ne se confondent pas automatiquement avec cette surface. Un modèle annoncé à 5 m² peut donc mériter une mesure précise plutôt qu’une simple lecture de l’étiquette.
Le seuil de 5 m² marque une différence importante pour la taxe d’aménagement : en dessous, elle ne s’applique en principe pas à l’abri concerné. À partir de ce seuil, les formalités peuvent aussi dépendre de la surface, de la zone et des protections patrimoniales. En règle générale, une construction de plus de 5 m² et jusqu’à 20 m² nécessite une déclaration préalable. Au-delà de 20 m², un permis de construire est généralement demandé, sous réserve des situations particulières prévues par les textes.
Un abri de 4,9 m² peut ainsi se trouver hors du mécanisme de taxe présenté ici, tandis qu’un modèle de 5,2 m² peut y entrer. Cela ne signifie pas que le premier peut être placé n’importe où : le plan local d’urbanisme (PLU), les servitudes, les secteurs protégés ou les règles locales de distance peuvent imposer des contraintes même lorsque l’abri est dispensé de formalité préalable.
Le PLU compte autant que le catalogue du fabricant
Avant l’achat, le service urbanisme de la mairie peut préciser la zone de la parcelle, les distances à respecter par rapport aux limites séparatives, les hauteurs autorisées et l’aspect extérieur éventuellement imposé. Une haie ne remplace pas une règle de recul ; elle ne transforme pas non plus une installation non conforme en ouvrage régulier. Dans un lotissement, le règlement peut ajouter des prescriptions, et le voisinage peut être concerné par l’ombre portée, l’écoulement des eaux ou la proximité d’une clôture.
Un voisin qui envisage également de végétaliser une séparation peut trouver des idées pour gérer une haie de lierre dans cet article consacré au lierre près de la limite entre voisins. Ce type de choix paysager ne règle toutefois pas la conformité d’un cabanon : le projet doit être examiné séparément. Avant de commander un modèle en promotion, y compris parmi les offres d’abris de jardin à petit prix, mesurer la parcelle et consulter la mairie évite de confondre facilité de montage et autorisation de construire.
La règle pratique est simple : mesurer, vérifier le PLU, puis choisir la démarche adaptée. Un abri léger dans le catalogue peut devenir un vrai sujet d’urbanisme dès qu’il est installé durablement.
Taxe d’aménagement d’un abri de jardin : comprendre le calcul en euros
La taxe d’aménagement ne dépend pas du prix payé en magasin. Qu’un abri soit acheté en kit à bas coût ou fabriqué sur mesure, le calcul repose principalement sur sa surface taxable, une valeur forfaitaire au mètre carré et les taux votés par les collectivités concernées. Le montant de la facture du fabricant ne sert donc pas de base directe au calcul. C’est une distinction utile pour éviter une erreur fréquente : un abri bon marché n’entraîne pas automatiquement une taxe modeste.
Une formule plutôt qu’un pourcentage du prix d’achat
La formule générale est la suivante : surface taxable multipliée par la valeur forfaitaire annuelle, puis multipliée par la somme des taux applicables. Le taux communal est voté localement ; le taux départemental s’ajoute selon les règles en vigueur. En Île-de-France, une part régionale peut également intervenir. Les taux exacts varient donc d’une commune à l’autre et ne peuvent pas être déduits du seul département ou du prix de l’abri.
Pour illustrer le mécanisme, prenons une valeur forfaitaire de 892 € par mètre carré à titre d’exemple de calcul, sans la présenter comme un barème officiel garanti pour toutes les situations en 2026. Les valeurs forfaitaires évoluent et doivent être vérifiées sur une source administrative à jour, notamment auprès de la mairie ou sur le service public. Avec 8 m², la base obtenue dans cet exemple serait de 7 136 €. Si la somme des taux locaux atteint 4 %, la taxe théorique s’élèverait à 285,44 €.
Avec un abri de 10 m² et la même hypothèse de 892 € par mètre carré, la base serait de 8 920 €. À 4 % de taux cumulé, le calcul donnerait 356,80 €. Pour 12 m², la base atteindrait 10 704 € et la taxe 428,16 €. Ces exemples montrent que la surface et les taux locaux font varier le résultat ; ils ne remplacent pas une simulation fondée sur les valeurs et délibérations effectivement applicables à la parcelle.
| Surface taxable | Base illustrative à 892 €/m² | Montant indicatif avec 4 % de taux cumulé |
|---|---|---|
| 8 m² | 7 136 € | 285,44 € |
| 10 m² | 8 920 € | 356,80 € |
| 12 m² | 10 704 € | 428,16 € |
Ne pas confondre taxe ponctuelle et taxe annuelle
La taxe d’aménagement est normalement due une seule fois pour la construction autorisée ou régularisée, selon les conditions applicables. La taxe foncière, elle, est annuelle et dépend de la valeur locative cadastrale du bien. Un abri peut donc avoir des conséquences fiscales différentes dans le temps : une somme liée à l’aménagement, puis une éventuelle évolution de l’imposition foncière.
Une exonération temporaire de taxe foncière sur les constructions nouvelles peut exister, mais elle est soumise à déclaration dans les délais et aux décisions locales, qui peuvent en modifier la portée. Il ne faut donc pas considérer deux années d’exonération comme un avantage automatiquement acquis. Pour connaître le montant prévisible, le propriétaire doit demander les taux à sa commune et vérifier les éléments de calcul avec les services fiscaux ; le prix affiché sur une page de vente ne permet pas de les anticiper.
En matière de taxe, une estimation réaliste commence par la surface et les taux, pas par la facture du samedi au magasin.
Déclaration en mairie et impôts : deux guichets, deux calendriers
Un dossier d’abri de jardin peut mobiliser deux administrations pour des raisons différentes. La mairie vérifie la conformité du projet au droit de l’urbanisme : implantation, dimensions, aspect ou respect du PLU. L’administration fiscale, de son côté, doit disposer des informations nécessaires à l’imposition et à la mise à jour des biens. Obtenir une réponse favorable de l’un des guichets ne dispense donc pas automatiquement de contacter l’autre.
La démarche d’urbanisme avant ou après les travaux
Avant le montage, le propriétaire dépose la formalité requise selon la surface et les caractéristiques de l’abri : le plus souvent une déclaration préalable pour une construction comprise entre 5 et 20 m², ou un permis de construire au-delà, sous réserve des exceptions applicables. La mairie peut demander des documents graphiques permettant de situer le projet : plan de masse, représentation des façades, plan en coupe ou insertion dans l’environnement. Les pièces exactes dépendent du dossier et du formulaire en vigueur.
Quand la construction est déjà en place, il ne suffit pas de déposer tardivement un document en espérant que tout soit réglé. Le service urbanisme doit examiner si l’installation peut être régularisée au regard des règles actuelles. Si l’abri dépasse la hauteur permise, empiète sur une zone interdite ou ne respecte pas un recul obligatoire, une simple déclaration ne fera pas disparaître le problème. Selon le cas, la mairie peut demander une adaptation, une régularisation ou une autre mesure.
Pour rendre l’échange plus efficace, Claire pourrait rassembler la facture du kit, la date du montage, les dimensions prises à l’intérieur, des vues du terrain et un plan indiquant les limites de parcelle. Les photographies prises depuis plusieurs angles aident à présenter l’implantation, mais elles ne remplacent pas les plans requis lorsqu’ils sont demandés. Un dossier clair permet à l’agent d’urbanisme de comprendre rapidement ce qui a été construit.
La déclaration fiscale dans les 90 jours
Après l’achèvement, les informations doivent également être transmises à l’administration fiscale dans un délai de 90 jours. La démarche s’effectue en ligne depuis l’espace particulier, dans la rubrique « Gérer mes biens immobiliers », en indiquant les caractéristiques et la date d’achèvement de la construction. L’achèvement correspond au moment où l’abri est utilisable, même si quelques finitions secondaires restent à faire.
Déclarer dans les temps peut permettre de bénéficier, lorsque les conditions sont réunies et selon les décisions locales, d’une exonération temporaire de taxe foncière sur les constructions nouvelles. En revanche, une déclaration tardive peut priver le propriétaire de cet avantage et conduire à des rappels d’imposition ou à des pénalités, selon les circonstances du dossier. Il convient d’éviter les chiffres de pénalité présentés comme automatiques : leur application dépend du cadre fiscal et de la situation examinée.
Le tableau de bord mental à garder est donc double : mairie pour la conformité, impôts pour la déclaration fiscale. Répondre à un seul courrier ne clôt pas nécessairement l’autre volet.
Photo aérienne et voisinage : ce qui peut déclencher un contrôle ou un litige
Le contrôle fiscal n’est pas le seul événement susceptible de faire ressortir un abri oublié. Une demande de voisin, une vente immobilière, un dossier de travaux ultérieurs ou une mise à jour cadastrale peut également conduire à examiner la construction. Le voisinage n’est pas nécessairement à l’origine d’un signalement, mais une installation visible depuis la parcelle voisine peut provoquer des questions si elle bloque une vue, dirige l’eau de pluie vers une clôture ou se trouve très près d’une limite.
L’image repère, l’instruction vérifie
Les outils d’analyse peuvent comparer des clichés pris à des dates différentes afin d’identifier une évolution du bâti. Une toiture qui apparaît sur une image récente et reste absente des données cadastrales attire l’attention, mais plusieurs explications sont possibles : une construction récente déclarée avec un décalage, un ouvrage temporaire, une erreur de classification ou une dépendance qui doit être renseignée. Un agent peut ensuite examiner les éléments du dossier et contacter le propriétaire.
Il est donc préférable de ne pas répondre à une demande administrative par une simple contestation générale de la photo. Le propriétaire peut fournir des informations vérifiables : dimensions, usage, date d’achèvement, documents d’achat et autorisations obtenues. Si l’image donne une impression erronée — par exemple parce qu’une pergola, un toit léger ou un abri démontable a été interprété comme une construction fermée — les pièces et explications permettent de clarifier la situation.
Pour l’abri de Claire, un cliché peut montrer un rectangle couvert de 9 m², mais pas révéler si les parois sont fermées ni quelle est la hauteur intérieure. Elle devra donc répondre avec des mesures et des justificatifs plutôt que supposer que l’image suffit à trancher. Si la construction est bien soumise à déclaration, reconnaître l’omission et engager les démarches de régularisation est généralement plus utile que laisser le courrier sans réponse.
Des conséquences pratiques au-delà du fisc
Un litige peut aussi apparaître lorsqu’un abri ne respecte pas la distance prescrite par le PLU ou un règlement de lotissement. Le voisin peut se plaindre d’une gêne ou demander que les règles soient vérifiées ; la mairie examine alors la situation au regard des textes applicables. La proximité d’une haie ne change pas la limite cadastrale, et un accord oral entre voisins ne remplace pas nécessairement une autorisation d’urbanisme.
Avant de déplacer ou de modifier l’installation, il faut éviter les décisions précipitées. Un abri peut parfois être rendu conforme par une adaptation de son emplacement, de sa hauteur ou de son aspect, mais les solutions dépendent du terrain et des règles locales. Une conversation courtoise avec le voisin peut prévenir une escalade, sans empêcher chacun de demander un avis officiel. En cas de désaccord sérieux ou de procédure, un professionnel du droit ou un conseil en urbanisme peut aider à interpréter les documents.
Une photo aérienne peut ouvrir un dossier ; ce sont ensuite les règles, les preuves et le dialogue qui déterminent son issue. La discrétion visuelle n’est pas une stratégie de conformité.
Régulariser un abri de jardin avant le courrier : les gestes utiles
Lorsqu’un abri est déjà monté sans formalité, la première étape consiste à établir les faits sans les minimiser ni les dramatiser. Il faut mesurer la surface concernée, relever la hauteur intérieure, vérifier si l’ouvrage est clos et couvert, puis retrouver sa date d’achèvement. Le bon de livraison, la facture, les échanges avec l’installateur ou une photographie datée peuvent contribuer à reconstituer la chronologie. Cette préparation aide aussi à distinguer une simple erreur de déclaration d’un problème de conformité plus important.
Une méthode en plusieurs étapes
Mesurer précisément l’abri. Relever les dimensions intérieures et la hauteur, en identifiant les parties fermées et couvertes. Ne pas se fier uniquement à la surface commerciale indiquée sur l’emballage.
Consulter le PLU et la mairie. Demander au service urbanisme quelles règles s’appliquent à la parcelle : recul, hauteur, aspect, zone protégée et formalité à déposer. Cette vérification permet de savoir si une régularisation est envisageable.
Préparer les justificatifs. Réunir les plans disponibles, des photographies prises sous différents angles, la facture ou le bon de livraison et la date d’achèvement la plus précise possible.
Faire la déclaration fiscale. Utiliser l’espace « Gérer mes biens immobiliers » pour transmettre les renseignements demandés et conserver la confirmation de la démarche.
Répondre à tout courrier officiel. Respecter le délai indiqué, joindre des pièces utiles et demander une clarification lorsque le calcul ou la qualification de l’abri semble contestable.
Si l’abri mesure entre 5 et 20 m², une déclaration préalable peut être nécessaire ; si les dimensions dépassent les seuils habituels, la mairie indiquera la procédure correspondant au cas concret. Le dossier peut notamment demander un plan de masse et un plan en coupe, accompagnés d’éléments visuels du terrain. Une installation non conforme ne devient pas automatiquement légale parce qu’une déclaration fiscale a été envoyée : les deux démarches restent distinctes.
Régulariser tôt, sans attendre une relance
Déclarer spontanément une construction oubliée permet de présenter les faits de manière ordonnée et d’éviter qu’un rappel ne soit la première occasion d’expliquer la situation. Cela n’efface pas nécessairement une taxe due, ni les éventuelles conséquences d’un manquement aux règles d’urbanisme. En revanche, le propriétaire peut obtenir une réponse claire sur les sommes calculées, les pièces manquantes et les options de mise en conformité.
La taxe d’aménagement et la taxe foncière doivent également rester distinctes dans les échanges. La première est liée à l’aménagement et se calcule notamment à partir de la surface taxable et des taux locaux ; la seconde est annuelle et repose sur la valeur locative cadastrale. Une question portant sur l’une ne règle pas automatiquement l’autre. Pour un renseignement fiscal, le numéro d’assistance des particuliers est le 0 809 401 401 ; pour l’implantation ou les travaux, c’est le service urbanisme de la mairie qu’il faut solliciter.
Enfin, conserver une copie des formulaires, des récépissés, des plans et des réponses reçues facilite le suivi du dossier. Si le propriétaire envisage ensuite de remplacer l’abri ou d’en ajouter un second, ces documents éviteront de repartir de zéro. Quelques mesures prises au calme après le montage le samedi valent mieux qu’une recherche fébrile dans les cartons trois ans plus tard.
La meilleure façon d’éviter qu’une photo aérienne ne transforme un simple rangement de jardin en affaire administrative est de vérifier les règles avant les travaux, puis de déclarer l’ouvrage auprès des deux guichets concernés dans les délais.

Stéphanie Valensio est la plume créative derrière les univers inspirants de Décors et Bains. Son amour pour la création et les belles matières est né très tôt, au fil des moments passés à observer les gestes précis et patients de proches artisans, capables de transformer des objets simples en véritables sources d’émotion et de bien-être.
Aujourd’hui, Stéphanie cultive une passion pour les intérieurs doux, les textures naturelles, les céramiques, le linge de maison et les petits rituels qui rendent le quotidien plus beau. Entre la rédaction d’articles, la recherche d’ambiances, la préparation de mises en scène et la capture de la lumière idéale, elle explore sans cesse de nouvelles façons de sublimer la salle de bain et les espaces de vie.